
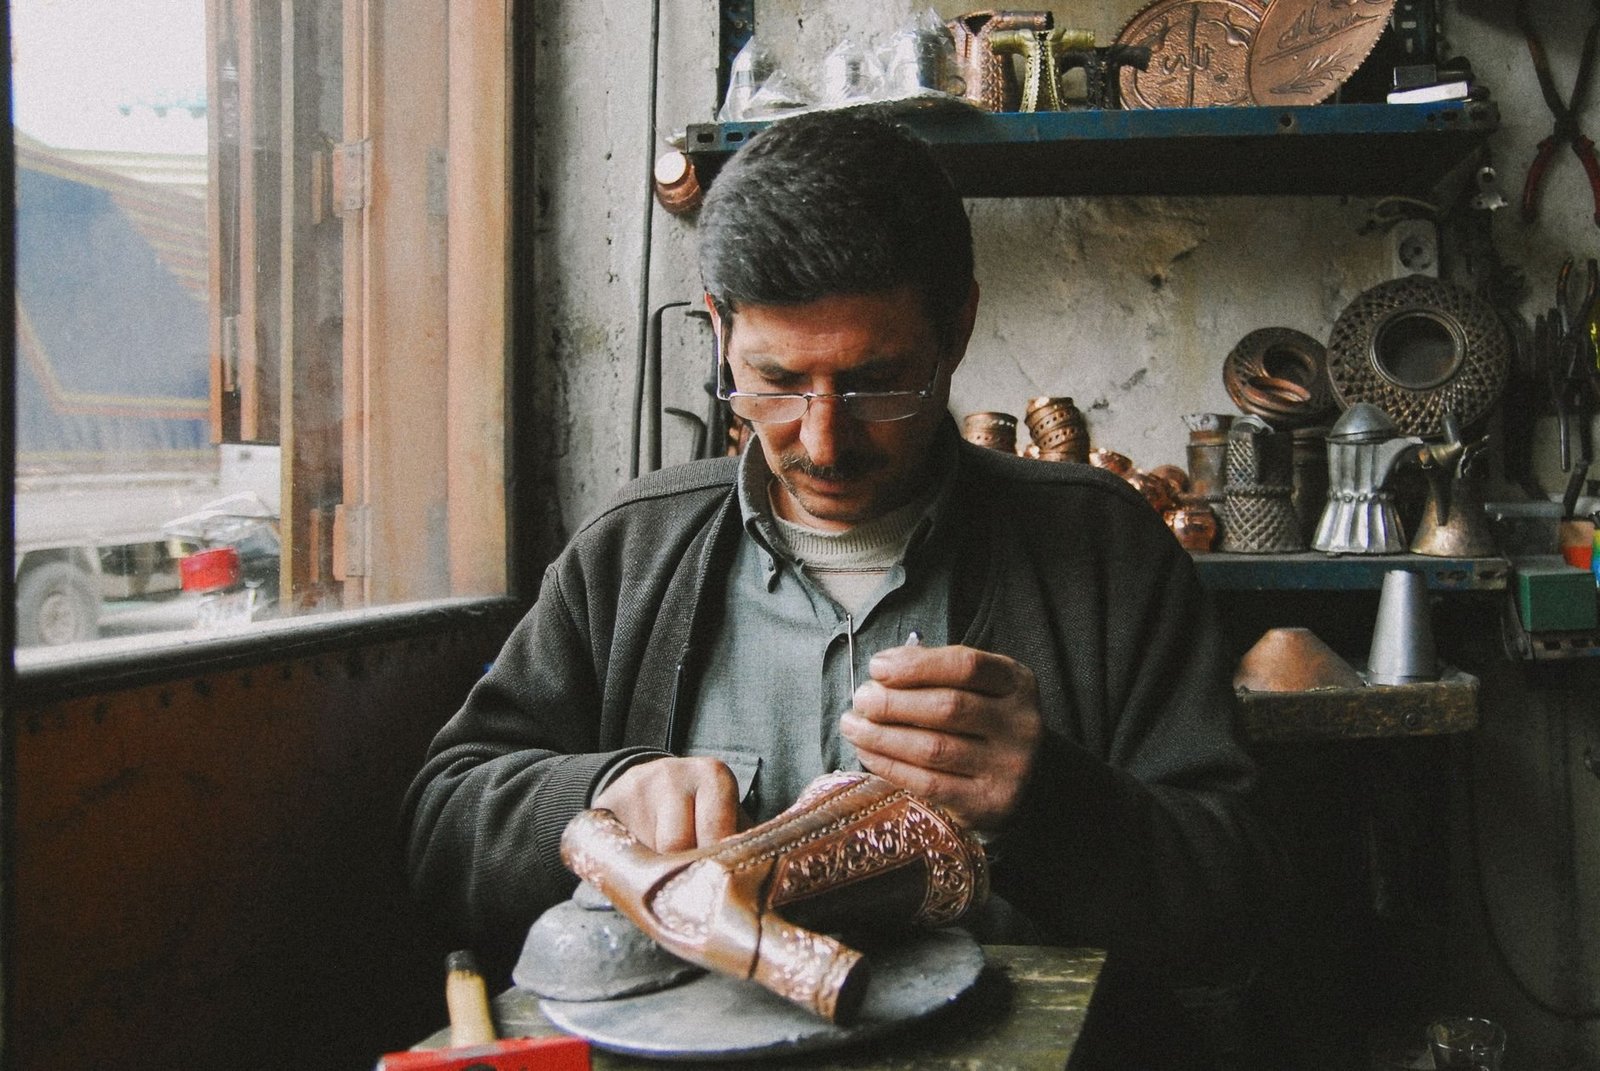
Ein Elektriker mit 25 Jahren Berufserfahrung, der kurz vor dem Ruhestand steht und feststellt, dass seine gesetzliche Rente knapp 1.100 Euro im Monat beträgt. Kein Einzelfall. Wer im Handwerk arbeitet, ist körperlich oft früher am Limit, verdient in der Regel solide, aber selten üppig, und hat häufig wenig Zeit, sich um Finanzen zu kümmern. Das Ergebnis: Altersarmut trifft das Handwerk überdurchschnittlich hart.
Warum die gesetzliche Rente für viele Handwerker nicht reicht
Die Deutsche Rentenversicherung berechnet die Rente nach Entgeltpunkten. Wer 45 Jahre lang Durchschnittslohn verdient, erhält nach aktuellen Werten rund 1.600 Euro brutto. Handwerker, die Phasen der Selbstständigkeit, Kurzarbeit oder Weiterbildung hinter sich haben, erreichen diesen Wert oft nicht. Hinzu kommt: Viele im Handwerk tätige Menschen starten spät mit privater Vorsorge, weil der Alltag auf der Baustelle, in der Werkstatt oder beim Kunden schlicht wenig Raum lässt.
Selbstständige Handwerker, etwa Meister mit eigenem Betrieb, sind zwar in vielen Gewerken rentenversicherungspflichtig, tragen aber den Beitrag komplett allein. Arbeitnehmer im Handwerk profitieren immerhin vom hälftigen Arbeitgeberbeitrag. Doch auch hier gilt: Ohne zusätzliche Säulen bleibt die Versorgungslücke im Alter real.
Die drei Säulen konkret angewandt
Das klassische Drei-Säulen-Modell ist kein theoretisches Konstrukt. Es lässt sich direkt auf die Situation von Handwerkern übertragen:
- Erste Säule: Gesetzliche Rentenversicherung, Pflichtbeitrag, kaum beeinflussbar. Wer freiwillig mehr einzahlt, kann einzelne Beitragsjahre aufwerten.
- Zweite Säule: Betriebliche Altersvorsorge (bAV). Arbeitnehmer haben seit 2002 einen Rechtsanspruch auf Entgeltumwandlung. Seit 2019 müssen Arbeitgeber bei neu abgeschlossenen Verträgen mindestens 15 Prozent des umgewandelten Betrags als Zuschuss drauflegen.
- Dritte Säule: Private Vorsorge. Riester (für Arbeitnehmer), Rürup (für Selbstständige), ETF-Sparpläne, Immobilien.
Ein angestellter Zimmermann mit 3.200 Euro Bruttogehalt, der monatlich 200 Euro per Entgeltumwandlung in eine Direktversicherung steckt, zahlt effektiv nur rund 110 Euro netto, weil Steuer- und Sozialversicherungsersparnis greifen. Der Arbeitgeber legt seit 2022 auf Bestandsverträge freiwillig oder verpflichtend zu. Über 30 Jahre wächst daraus bei 4 Prozent jährlicher Rendite ein Kapital von rund 138.000 Euro.
Rürup für selbstständige Handwerksmeister
Wer einen eigenen Betrieb führt und nicht Angestellter ist, kommt an der Rürup-Rente kaum vorbei, wenn er Steuervorteile mitnehmen möchte. Beiträge bis zu 27.566 Euro jährlich (Stand 2024, Alleinstehende) sind steuerlich absetzbar, allerdings wird die spätere Rente vollständig versteuert. Der Vorteil liegt besonders in einkommensstarken Jahren, wenn der Steuersatz hoch ist.
Ein Malermeister mit 70.000 Euro Jahresgewinn kann durch einen Rürup-Beitrag von 15.000 Euro seine Steuerlast spürbar senken. Das Finanzamt beteiligt sich also indirekt am Aufbau der Altersvorsorge. Wichtig ist dabei: Rürup-Verträge sind nicht kündbar und nicht vererbbar, was die Flexibilität einschränkt. Wer also unsichere Einnahmen hat, sollte nicht alles in unflexible Produkte stecken.
ETF-Sparpläne als Ergänzung
Neben geförderten Produkten bieten börsengehandelte Indexfonds (ETFs) eine flexible, kostengünstige Ergänzung. Keine Mindestlaufzeit, kein Versicherungsmantel, volle Verfügbarkeit. Wer monatlich 150 Euro in einen breit gestreuten Welt-ETF investiert, hat bei historisch realistischen 6 Prozent jährlicher Rendite nach 25 Jahren rund 100.000 Euro angespart.
Gerade für Handwerker, die manchmal unregelmäßige Einkommen haben (Saisonbetriebe, Auftragsschwankungen), ist die Flexibilität eines ETF-Sparplans ein echter Vorteil. In schlechten Monaten lässt sich der Beitrag reduzieren oder pausieren, in guten erhöhen. Wer sich grundsätzlich mit solchen Anlageformen vertraut machen möchte, findet auf Plattformen wie Finanz Echo aufbereitete Informationen zu verschiedenen Vorsorgestrategien, die sich auch für Nicht-Finanzer gut erschließen lassen.
Immobilien: Wertstabil, aber kein Allheilmittel
Im Handwerk ist der Wunsch nach einer eigenen Immobilie besonders verbreitet. Zu Recht: Wer mietfrei wohnt, senkt seinen Bedarf im Alter erheblich. Eine abbezahlte Eigentumswohnung im Wert von 200.000 Euro entspricht bei 6 Euro Kaltmiete pro Quadratmeter und 80 Quadratmetern einem monatlichen Gegenwert von 480 Euro, den man nicht mehr ausgeben muss.
Allerdings bindet eine Immobilie Kapital, erfordert laufende Investitionen und ist illiquide. Wer ausschließlich auf Betongold setzt und daneben kein liquides Kapital hat, kann im Krankheitsfall oder bei Pflegebedarf in Schwierigkeiten geraten. Der Bundesanstalt für Finanzdienstleistungsaufsicht sind Beschwerden über schlecht beratene Immobilienfinanzierungen nicht fremd. Wer eine Baufinanzierung abschließt, sollte Angebote vergleichen und unabhängige Beratung suchen.
Konkrete Schritte für den Einstieg
Wer noch keinen Plan hat, kann mit einer einfachen Bestandsaufnahme beginnen. Dabei helfen diese vier Fragen:
- Wie hoch wird meine gesetzliche Rente voraussichtlich sein? (Auskunft über rentenversicherung.de oder den jährlichen Rentenbescheid)
- Habe ich einen bAV-Vertrag, und schöpfe ich den Arbeitgeberzuschuss voll aus?
- Wie hoch ist meine monatliche Versorgungslücke im Alter, wenn ich heute mit 80 Prozent meines Nettolohns rechne?
- Wie viel kann ich realistisch monatlich zurücklegen, auch in schwächeren Monaten?
Wer diese Zahlen kennt, kann gezielt handeln. Das Statistische Bundesamt veröffentlicht regelmäßig Daten zur Einkommensentwicklung im Handwerk und zur Rentensituation in Deutschland, die als Orientierung dienen können.
Fazit: Früh anfangen, flexibel bleiben
Altersvorsorge im Handwerk ist kein Luxusthema. Sie ist schlicht notwendig. Wer mit 35 beginnt und monatlich 300 Euro kombiniert in bAV und ETF-Sparplan steckt, kann bis zum Renteneintritt ein Polster von 200.000 bis 300.000 Euro aufbauen. Das reicht nicht für Reichtum, aber für Sicherheit. Und die ist im Handwerk, wo der Körper die Arbeit macht, mehr wert als anderswo.
