
Zerbrochene Scheibe, offene Fragen
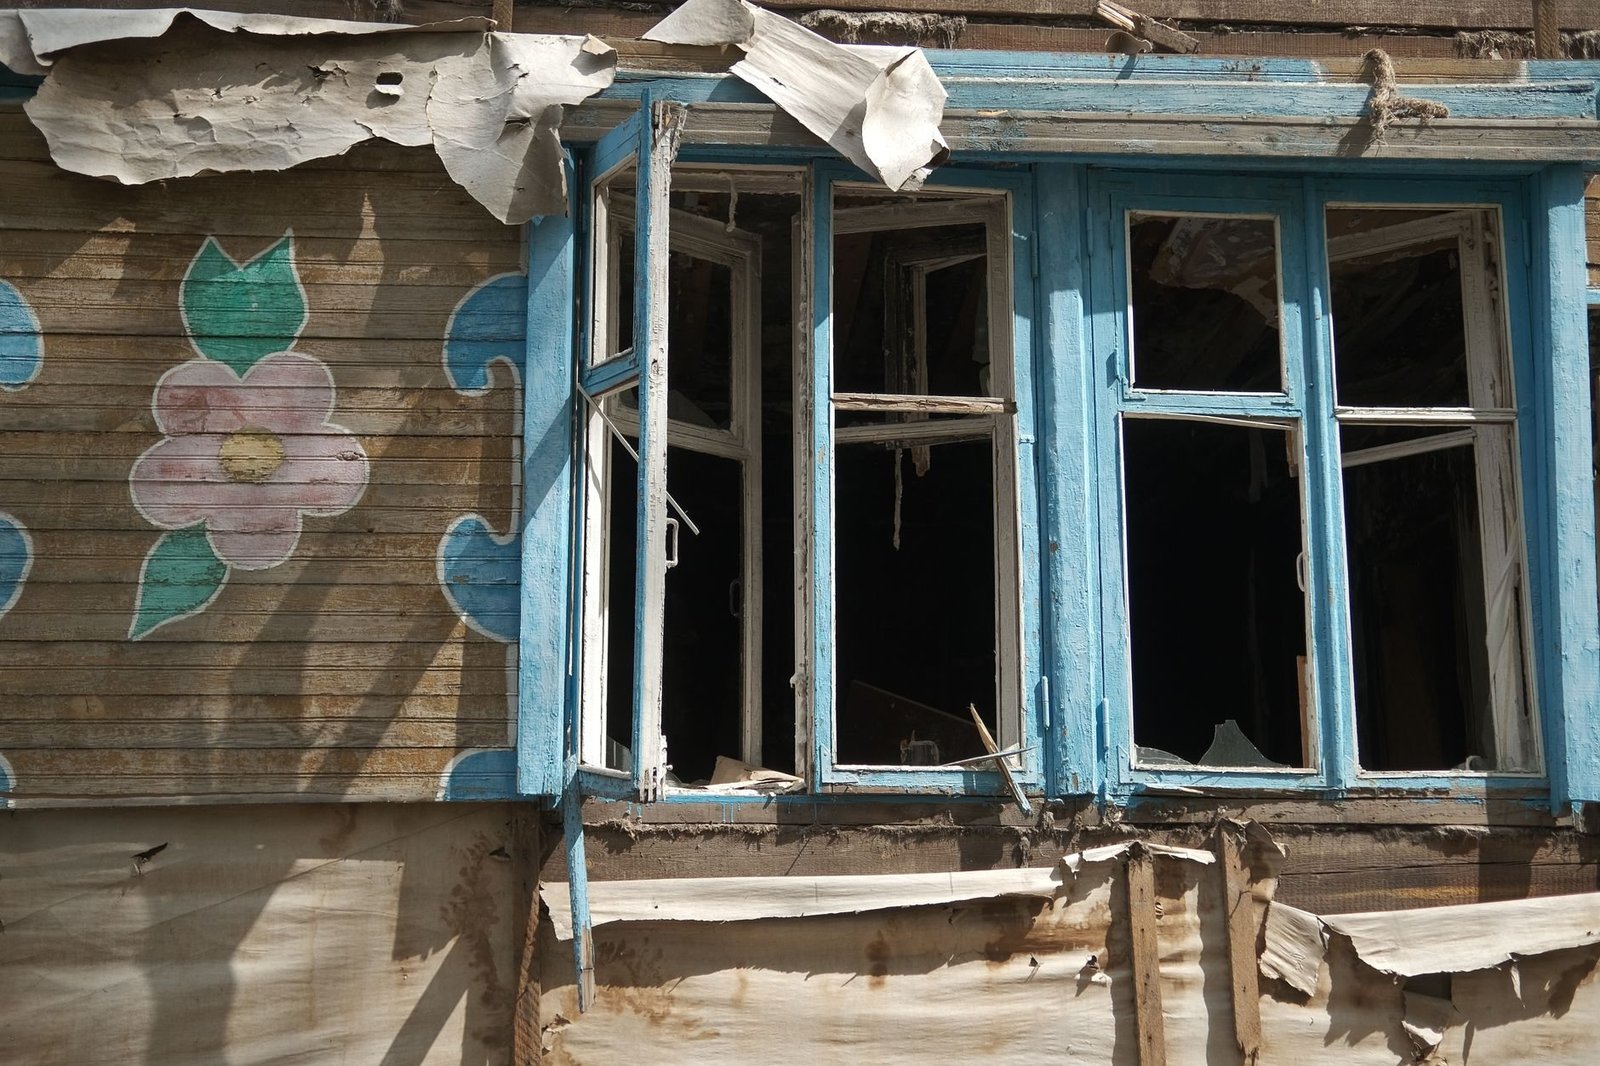
Ein Stein fliegt beim Rasenmähen weg, ein Einbrecher hebelt das Kellerfenster auf, oder ein Sturm drückt die Terrassentür so heftig auf, dass das Glas splittert. In einem Miethaus stehen danach sofort mindestens zwei Parteien vor der Frage, was nun zu tun ist. Die Antwort ist nicht immer eindeutig, weil sie von drei voneinander unabhängigen Faktoren abhängt: wer den Schaden verursacht hat, was im Mietvertrag steht, und welche Versicherungen im Spiel sind.
Grundsätzlich gilt nach österreichischem und deutschem Mietrecht: Der Vermieter ist verpflichtet, das Mietobjekt in einem ordnungsgemäßen Zustand zu erhalten. Dazu zählen Fenster, Außenscheiben und alle Glasflächen, die zur Gebäudesubstanz gehören. Der Mieter hingegen haftet für Schäden, die er selbst oder Personen aus seinem Haushalt verursacht haben.
Wer zahlt bei welchem Schaden
Die Kostenfrage lässt sich am besten anhand konkreter Szenarien klären:
- Selbstverschuldet durch den Mieter: Ein Kind wirft einen Ball gegen die Wohnzimmerscheibe. Hier haftet der Mieter. Eine Haushaltsversicherung mit Glasbruchklausel springt in der Regel ein, sofern diese im Vertrag enthalten ist. Ohne diese Zusatzklausel zahlt der Mieter aus eigener Tasche.
- Sturm oder Hagel: Wetterereignisse gelten als höhere Gewalt. Zuständig ist die Gebäudeversicherung des Vermieters. Mieter haben hier keine Kostenpflicht, solange sie das Fenster nicht trotz Sturmwarnung offengelassen haben.
- Einbruch: Die Glasscheibe gilt als Teil des Gebäudes. Auch hier greift die Gebäudeversicherung. Der Mieter sollte trotzdem seine Haushaltsversicherung informieren, weil gestohlene Gegenstände über diesen Weg abgedeckt werden.
- Ungeklärte Ursache: Fällt eine Scheibe ohne erkennbaren Grund heraus, etwa wegen eines Materialfehlers, liegt die Verantwortung beim Vermieter.
Mietverträge können die Kostenteilung bei Kleinreparaturen abweichend regeln. In Deutschland ist eine Kleinreparaturklausel zulässig, wenn der Einzelbetrag unter 100 bis 150 Euro liegt und die jährliche Gesamtbelastung für den Mieter maximal sechs bis acht Prozent der Jahresmiete beträgt. In Österreich ist die Regelung ähnlich, muss aber klar und verständlich formuliert sein, sonst ist sie unwirksam.
Wann ein Glasschaden zum Notfall wird
Nicht jede kaputte Scheibe ist ein Notfall. Ein Notfall liegt vor, wenn durch den Schaden unmittelbare Gefahr für Personen oder erhebliche Folgeschäden am Gebäude entstehen. Konkret bedeutet das:
- Das Zimmer ist nach außen offen und die Außentemperatur liegt unter null Grad.
- Die betroffene Scheibe liegt in einem Erdgeschoss oder einer ebenerdigen Tür, sodass die Wohnung nicht gesichert ist.
- Es handelt sich um eine Brandschutzverglasung oder ein Sicherheitselement, das baulich zwingend intakt sein muss.
- Kinder oder ältere Personen leben im Haushalt und scharfe Glassplitter sind nicht vollständig zu sichern.
In solchen Situationen zählt Schnelligkeit. Wer in Wien abends mit einer eingeschlagenen Erdgeschossscheibe dasteht, kann nicht bis zum nächsten Werktag warten. Dienste wie ein Glas Notdienst Wien sind genau für diese Fälle eingerichtet und sichern die Öffnung provisorisch oder tauschen das Glas noch in der Nacht aus. Die Kosten für einen solchen Einsatz liegen je nach Scheibengröße und Uhrzeit zwischen 150 und 450 Euro, können aber über die Haushalts- oder Gebäudeversicherung erstattet werden, wenn der Notfallcharakter dokumentiert ist.
Handlungspflicht des Mieters bei Notfall
Mieter sind mietrechtlich zur Schadensminderung verpflichtet. Das bedeutet: Wer einen Glasschaden bemerkt und nichts unternimmt, obwohl Folgeschäden absehbar sind, kann dafür mitverantwortlich gemacht werden. Praktisch heißt das: den Vermieter sofort informieren, die Öffnung provisorisch absichern (Folie, Pappe, Klebeband) und bei echtem Notfall einen Fachbetrieb beauftragen, auch ohne vorherige Genehmigung des Vermieters.
Wichtig dabei: Alle Schritte dokumentieren. Fotos vom Schaden mit Zeitstempel, schriftliche Nachricht an den Vermieter per E-Mail oder SMS, Aufbewahrung der Rechnung des Glasers. Wer das nicht tut, riskiert Streit über die Kostenübernahme, selbst wenn der Vermieter grundsätzlich zuständig wäre.
Die Rolle der Versicherungen im Detail
Drei Versicherungstypen sind bei Glasschäden im Miethaus relevant:
| Versicherung | Zuständig für | Wer schließt sie ab |
|---|---|---|
| Gebäudeversicherung | Scheiben als Gebäudeteil, Sturmschäden, Einbruch | Vermieter / Hauseigentümer |
| Haushaltsversicherung mit Glasklausel | Bruch durch Mieter oder Haushaltsmitglieder | Mieter |
| Haftpflichtversicherung | Schäden, die Dritte am Eigentum des Vermieters verursachen | Mieter (privat) |
Viele Mieter wissen nicht, dass eine Standard-Haushaltsversicherung Glasbruch oft nicht einschließt. Die Glasklausel kostet je nach Anbieter zwischen 30 und 80 Euro Aufpreis pro Jahr und deckt dann alle Glasflächen in der Wohnung ab, inklusive Glastische, Ceranfelder und Duschkabinen. Wer in einer Wohnung mit großer Verglasung oder Wintergarten lebt, sollte diese Option ernsthaft prüfen.
Streit mit dem Vermieter: Was tun
Verweigert der Vermieter die Kostenübernahme, obwohl die Zuständigkeit klar auf seiner Seite liegt, haben Mieter konkrete Möglichkeiten. Zunächst: schriftlich eine Frist setzen, in der Regel zwei Wochen. Passiert nichts, kann der Mieter den Schaden selbst beheben lassen und die Kosten von der nächsten Miete abziehen. Das ist allerdings ein rechtlich riskanter Weg, weil der Vermieter das als teilweise Mietzurückbehaltung werten und mit Kündigung reagieren kann.
Sicherer ist der Weg über eine Mieterrechtsorganisation oder einen Anwalt. In Deutschland bieten Mietervereine eine erste Rechtsberatung oft für unter 100 Euro Jahresbeitrag an. In Österreich übernimmt die Mietervereinigung oder die Arbeiterkammer diese Funktion. Ein kurzes Beratungsgespräch kann klären, ob der konkrete Fall für ein Schlichtungsverfahren geeignet ist, das in der Regel kostengünstig und ohne Gericht abläuft.
Glasschäden im Miethaus sind häufig lösbar, wenn man die Zuständigkeiten kennt, schnell handelt und alles sorgfältig dokumentiert. Wer das tut, hat sowohl gegenüber dem Vermieter als auch gegenüber der Versicherung eine deutlich stärkere Position.
